
Atölye · Büyü
Avrupa'ya E-İhracat: AB KDV, IOSS ve Ürün Uyumu
Avrupa'ya e-ihracat için IOSS ve KDV, 2026'daki 3 avroluk gümrük vergisi, A.TR, GPSR sorumlu kişi, ambalaj kaydı ve 14 gün cayma hakkı.
Başlamadan
Önce bunu bilin
Avrupa'ya e-ihracat, Türkiye'den Avrupa Birliği'ndeki tüketiciye internetten satılan ürünü kargo veya posta ile göndermektir. Ürünü göndermek işin kolay kısmıdır. Zor kısım, paket sınırı geçmeden önce dört soruyu cevaplamaktır: KDV'yi kim, nerede ödeyecek? Gümrük vergisi çıkacak mı? Ürün AB'nin güvenlik ve etiket kurallarına uyuyor mu? Ürün iade edilirse ne olacak? Almanya'ya e-ihracat KDV sorusu da, Fransa'ya ya da Hollanda'ya satış da aynı AB çerçevesine bağlıdır; ülkeler ambalaj ve elektronik atık kaydı gibi konularda kendi sistemlerini ekler.
Bu rehber AB'ye doğrudan tüketiciye (B2C) satan küçük işletmeler için yazıldı. 1 Temmuz 2021'de başlayan KDV e-ticaret paketini, 1 Temmuz 2026'da başlayan kalem başına 3 avroluk geçici gümrük vergisini ve Türkiye'nin gümrük birliği konumunu anlatır. Kurallar sık değişiyor: her bölümdeki bilgi 28 Ekim 2026'da resmî AB ve Ticaret Bakanlığı sayfalarından kontrol edildi. Bu içerik genel bilgilendirmedir; mali veya hukuki danışmanlık değildir. Kayıt ve beyan kararlarını bir mali müşavir veya gümrük müşaviriyle verin.
E-ihracatın genel akışı için E-İhracat Nasıl Yapılır, ABD pazarı için ABD'ye E-İhracat, devlet destekleri için E-İhracat Destekleri rehberlerine bakın.
Yol haritası
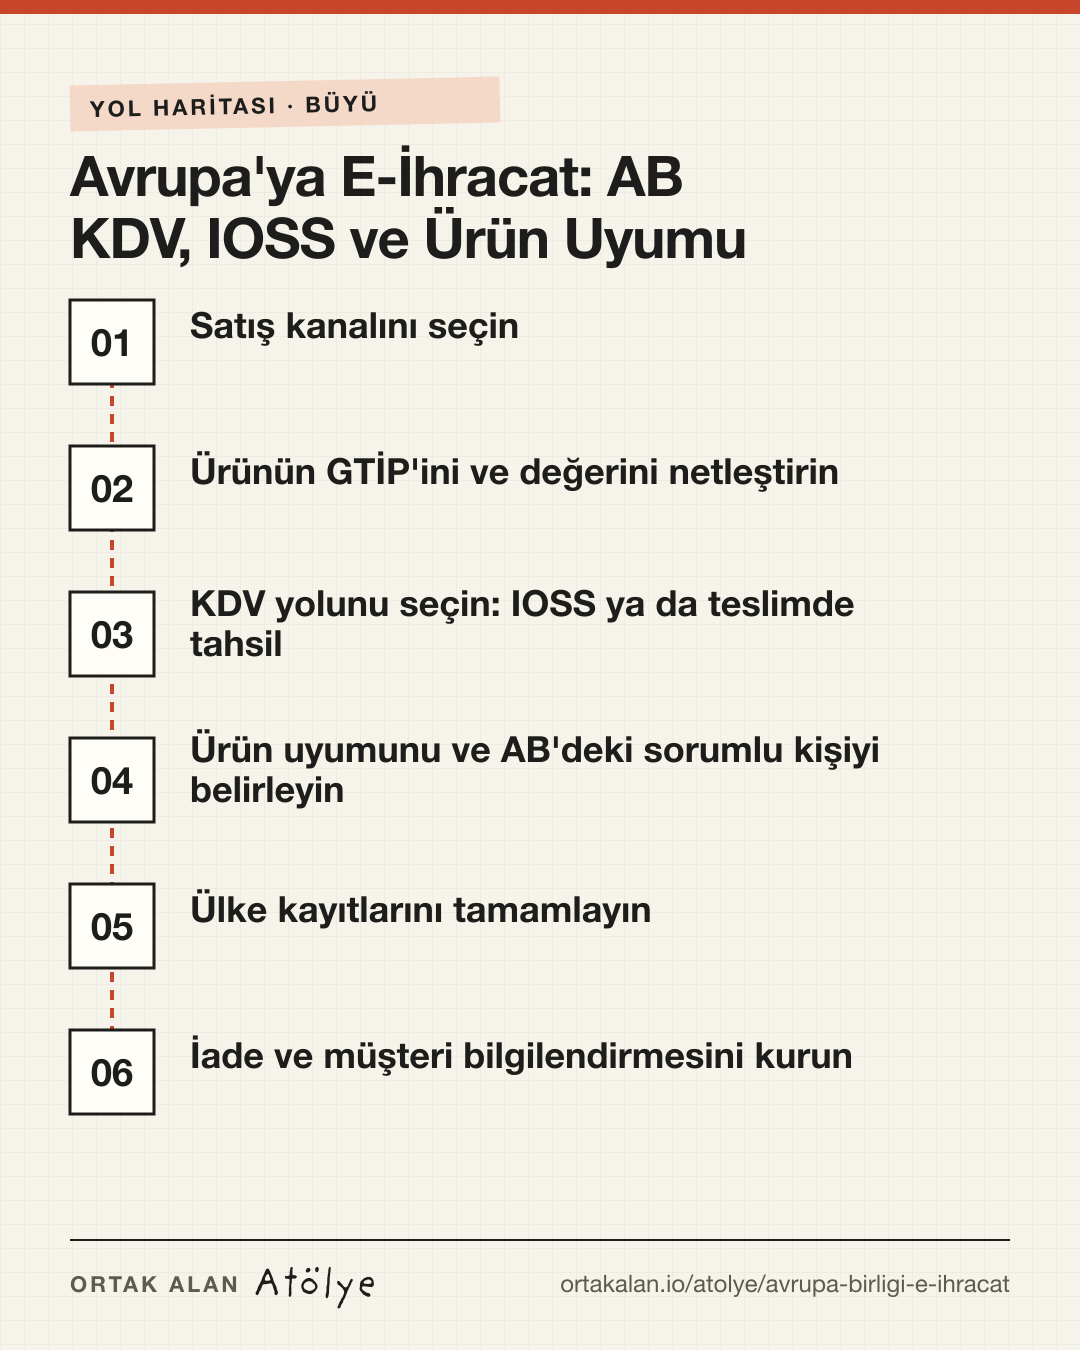
Altı adımda Avrupa'ya e-ihracat
Satış kanalını seçin
Önce ürünü nereden satacağınıza karar verin: bir pazar yeri mi, kendi siteniz mi? Pazar yeri hazır müşteri ve ödeme altyapısı verir; 150 avroyu aşmayan ithal gönderilerde KDV'yi de çoğu zaman platform üstlenir. Kendi siteniz marka ve müşteri verisi verir ama KDV, iade ve yasal bilgilendirme yükü tamamen size kalır. Birçok işletme pazar yeriyle başlayıp talep oluşan ülkede kendi sitesini açar.
Ürünün GTİP'ini ve değerini netleştirin
Gümrük vergisi ve kısıtlamalar ürünün tarife pozisyonuna (GTİP / HS kodu) göre belirlenir. Her ürününüz için kodu, satış fiyatını ve menşeini bir tabloya yazın. AB'nin ithalat vergisini ve ürün kurallarını Avrupa Komisyonu'nun Access2Markets aracında kod üzerinden görebilirsiniz. Kodu bilmeden 150 avro eşiği, 3 avroluk kalem vergisi ve A.TR hesabı yapılamaz.
KDV yolunu seçin: IOSS ya da teslimde tahsil
150 avroyu aşmayan B2C gönderilerde iki yol var. IOSS'a kayıt olursanız KDV'yi alıcının ülkesindeki oranla ödeme sırasında tahsil eder, aylık beyanla tek bir AB ülkesine ödersiniz; alıcıdan teslimatta ayrıca KDV istenmez. IOSS kullanmazsanız KDV ithalat aşamasında tahsil edilir ve alıcı paketi teslim alırken ek ödemeyle karşılaşabilir. Pazar yerinden satıyorsanız platformun bu satışlarda KDV'yi kendisinin mi tahsil ettiğini kontrol edin.
Ürün uyumunu ve AB'deki sorumlu kişiyi belirleyin
Genel Ürün Güvenliği Tüzüğü 13 Aralık 2024'ten beri uygulanıyor. Kapsamdaki bir ürün, AB'de yerleşik ve ürünün güvenlik görevlerinden sorumlu bir ekonomik işletmeci olmadan piyasaya sunulamaz. Ürününüz CE işareti gerektiren bir gruba giriyorsa (oyuncak, elektrikli eşya gibi) ilgili mevzuatın uygunluk değerlendirmesini de tamamlayın.
Ülke kayıtlarını tamamlayın
Ambalaj ve elektronik atık gibi genişletilmiş üretici sorumluluğu kayıtları ülke ülke yapılır. Almanya'da ambalajlı ürün dağıtan herkes LUCID Ambalaj Kaydı'na kaydolmak zorundadır; elektrikli ve elektronik eşyada stiftung ear süreci vardır. Satış yapacağınız her ülke için bu kayıtları listeleyin ve kayıt numaralarını saklayın.
İade ve müşteri bilgilendirmesini kurun
AB'de internetten satın alan tüketici, ürünü teslim aldığı günden itibaren 14 gün içinde gerekçe göstermeden sözleşmeden cayabilir. Bu hakkı ve iade kargo masrafını satıştan önce açıkça yazın. İade adresi, para iadesi süresi ve iadelerin Türkiye'ye mi yoksa AB'deki bir adrese mi döneceğini baştan planlayın.
Atölye şablonu
Bu rehberin şablonları
Ücretsiz; her şablonun sayfasında önizleme, kullanım adımları ve indirme bağlantısı var.
Derinlemesine
Ayrıntılar ve sık sorulanlar
Pazar yeri mi, kendi site mi?
Başlangıçta pazar yeri genellikle daha az iş çıkarır. AB kurallarına göre, 150 avroyu aşmayan ithal ürünlerin uzaktan satışını kolaylaştıran pazar yeri veya platform, KDV açısından satıcı yerine geçen “sayılan tedarikçi” (deemed supplier) olur. Yani bu satışlarda KDV'yi platform tahsil eder ve beyan eder. Bu kural yalnızca KDV içindir: ürün güvenliği, etiket, ambalaj kaydı ve iade sorumluluğu sizde kalır.
Kendi sitenizde KDV, gümrük, iade ve yasal sayfalar tamamen sizin işinizdir. Karşılığında müşteri verisi, marka deneyimi ve platform komisyonu olmadan satış elde edersiniz. Pratik bir yol: hangi ülkede talep olduğunu pazar yerinde görün, sonra o ülke için kendi sitenizi ve yerel dildeki ürün sayfalarınızı açın.
IOSS nedir, kimler kullanmalı?
IOSS (Import One-Stop Shop), AB dışından AB'deki tüketiciye yapılan ve gönderi başına gerçek değeri 150 avroyu aşmayan uzaktan satışlarda KDV'yi beyan edip ödemek için kullanılan elektronik sistemdir. 1 Temmuz 2021'de başladı. Aynı tarihte 22 avronun altındaki ithalatın KDV muafiyeti kaldırıldı; o günden beri AB'ye giren her gönderi, değeri ne olursa olsun KDV'ye ve gümrük beyanına tabidir. Alkol ve tütün gibi özel tüketim vergisine tabi ürünler IOSS ile beyan edilemez.
IOSS'a kayıt olan satıcı KDV'yi alıcının ülkesindeki oranla satış anında tahsil eder, tek bir AB ülkesinde aylık beyan verir ve IOSS numarasını kargo firmasına iletir. Komisyon'un kayıt sayfasına göre AB dışındaki satıcı, AB ile KDV tahsilatında karşılıklı yardım anlaşması olan bir ülkeden göndermiyorsa AB'de yerleşik bir aracı (intermediary) atamak zorundadır; sayfa bu anlaşmaya örnek olarak yalnızca Norveç'i veriyor. Türkiye'den satıyorsanız aracı şartını kayıttan önce doğrulayın. Aracı hizmeti ücretlidir; kayıt kararı satış hacminize göre verilmelidir.
2026'da 150 avro altı gönderilerde ne değişti?
Avrupa Komisyonu'na göre 1 Temmuz 2026'dan itibaren değeri 150 avroya kadar olan düşük değerli gönderilere geçici olarak 3 avroluk gümrük vergisi uygulanıyor. Vergi miktara göre değil, kalem başına ve tarife sınıflandırmasına göre hesaplanıyor: Komisyon'un örneğinde aynı paketteki beş tişört tek bir 3 avroya, üç tişört ve bir saat ise 6 avroya tabidir. Daha önce bu gönderiler gümrük vergisinden muaftı; KDV kuralları ise ayrı olarak geçerli olmaya devam ediyor.
Ticaret Bakanlığı'nın 2 Temmuz 2026 tarihli açıklamasına göre AB Komisyonu, Türkiye'de serbest dolaşımdaki ve A.TR Dolaşım Belgesi eşliğinde gönderilen ürünlerin kolaylaştırılmış usulle tercihli rejimden yararlanmaya devam edebileceğini bildirdi. Bakanlık, 150 avro altı gönderiler için hızlı kargo operatörleri üzerinden kolaylaştırılmış A.TR uygulamasına yönelik teknik sistemin kurulduğunu ve bu uygulamanın 1 Temmuz 2028'e kadar süreceğini açıkladı. AB'nin ileride uygulamayı planladığı işlem ücreti (handling fee) konusunda Türkiye'nin muafiyet talebi sürüyor. Bu alan hızla değiştiği için gönderi yapmadan önce kargo firmanıza A.TR'yi nasıl beyan ettiğini sorun ve Bakanlık duyurularını takip edin.
Gümrük birliği ve A.TR ne sağlar?
Türkiye ile AB arasındaki gümrük birliği, Türkiye'de serbest dolaşımdaki eşyanın tercihli rejimden yararlanmasını sağlar. Bunun belgesi A.TR Dolaşım Belgesidir. Ticaret Bakanlığı'na göre A.TR eşyanın menşeini değil, serbest dolaşım durumunda olduğunu gösterir; menşei kanıtlayan belge EUR.1'dir. Gümrük birliği her ürünü kapsamaz; ürününüzün A.TR ile mi, EUR.1 ile mi gönderileceğini gümrük müşavirinize sorun.
A.TR gümrük vergisiyle ilgilidir, KDV ile değil. A.TR'li bir ürün de AB'de KDV'ye tabidir ve AB teknik mevzuatına uymak zorundadır. 150 avroyu aşan gönderilerde normal ithalat beyanı yapılır; gümrük vergisi, KDV ve gerekirse A.TR bu beyan üzerinden işlenir.
Hangi belgeler hazır olmalı?
Her gönderide ürünün açık tanımı (“hediye” ya da “numune” gibi belirsiz ifadeler değil), GTİP/HS kodu, adet, birim fiyat ve para birimi, menşe ülke, alıcının adı ve adresi bulunan bir fatura veya kargo beyanı hazırlayın. IOSS kullanıyorsanız IOSS numaranızı kargo firmasına iletin; numarayı paketin üzerine yazmayın, elektronik veriyle gönderin. Gümrük birliğinden yararlanacak ürünler için A.TR bilgisini kargo firmanızın istediği biçimde sağlayın.
Türkiye tarafındaki ihracat beyanı, mikro ihracat ve ETGB süreçleri için E-İhracat Nasıl Yapılır rehberine bakın. Kargo ve pazar yeri giderlerinde devlet desteklerini E-İhracat Destekleri rehberi anlatıyor.
GPSR ve AB'deki sorumlu kişi ne demek?
Genel Ürün Güvenliği Tüzüğü (AB 2023/988, GPSR) 13 Aralık 2024'ten beri uygulanıyor ve tüketiciye sunulan ürünlerin çoğunu kapsıyor. Tüzüğün 16. maddesine göre kapsamdaki bir ürün, AB'de yerleşik ve o ürün için piyasa gözetimi görevlerinden sorumlu bir ekonomik işletmeci olmadan piyasaya sunulamaz. Türkiye'deki üretici için bu kişi AB'deki ithalatçı, yetkili temsilci veya depolama ve gönderim hizmeti veren bir işletme olabilir.
Tüzüğün 19. maddesi internetten satışta ürün sayfasında açıkça şunların görünmesini ister: üreticinin adı veya tescilli markası ile posta ve e-posta adresi; üretici AB dışındaysa AB'deki sorumlu kişinin adı, posta ve e-posta adresi; ürünü tanımlayan bilgi, fotoğraf, tip ve diğer tanımlayıcılar; ürünün satıldığı ülkenin tüketicisinin anlayacağı dilde uyarı ve güvenlik bilgileri. Tüzük pazar yerlerine de ürün güvenliği yükümlülükleri getirir; bu bilgileri ürün yüklemeden önce hazırlayın.
CE işareti her ürüne gerekir mi?
Hayır. CE işareti yalnızca AB'nin uyumlaştırılmış mevzuatının kapsadığı ürün gruplarında zorunludur; oyuncaklar, elektrikli eşyalar, telsiz ekipmanı ve kişisel koruyucu donanım bunlara örnektir. Bu gruplarda üretici uygunluk değerlendirmesini yapar, teknik dosyayı hazırlar ve AB uygunluk beyanını imzalar. Kapsam dışındaki ürünlerde CE işareti kullanılmaz; bu ürünler için GPSR'nin genel güvenlik şartları geçerlidir.
Ürününüzün hangi mevzuata girdiğini Your Europe'un CE işareti sayfasındaki ürün listesinden kontrol edin. Gıda, kozmetik ve takviye gibi ürün gruplarının ayrı ve daha sıkı kuralları vardır; bu ürünlerde satıştan önce uzman desteği alın.
Almanya'ya satarken ambalaj ve elektronik atık kaydı gerekir mi?
Almanya'da ambalajlı ürünü piyasaya süren herkes, yurt dışından satanlar dahil, LUCID Ambalaj Kaydı'na kayıtlı olmalıdır. Ambalaj kayıt kurumuna göre bazı ambalaj türlerinde kayıt yetmez; bir ambalaj sistemine katılım da gerekir.
Elektrikli ve elektronik eşya ile pil satıyorsanız Almanya'da bu kayıtları stiftung ear yürütür. Almanya'da yerleşik olmayan üreticiler için yetkili temsilci yolu vardır; ayrıntıları kurumun yabancı şirketler sayfasından kontrol edin. Diğer AB ülkelerinde de ambalaj, elektronik atık ve pil için benzer ama ayrı kayıt sistemleri bulunur.
İade ve 14 gün cayma hakkı nasıl işler?
AB Tüketici Hakları Direktifi'ne göre internetten satın alan tüketici, mal satışında ürünü teslim aldığı günden itibaren 14 gün içinde gerekçe göstermeden sözleşmeden cayabilir. Satıcı cayma hakkını bildirmediyse süre, ilk 14 günlük sürenin bitiminden itibaren 12 ay uzar. Kişiye özel üretilen ürünler, çabuk bozulan ürünler ve ambalajı açılmış ses, video veya yazılım gibi istisnalar vardır.
Satıcı, cayma bildirimini aldığı günden itibaren en geç 14 gün içinde standart teslimat ücreti dahil ödemeyi aynı ödeme yöntemiyle iade eder; ürün geri gelene veya tüketici gönderdiğini kanıtlayana kadar iadeyi bekletebilir. İade kargo masrafını tüketicinin ödemesini istiyorsanız bunu satıştan önce bildirmelisiniz; bildirmezseniz masraf size kalır. Türkiye'ye dönen iadelerde gümrük işlemi de doğacağı için birçok satıcı AB'de bir iade adresi kullanır.
AB'de depo kullanırsam ne değişir?
Ürünü önceden bir AB ülkesindeki depoya gönderip oradan satarsanız, satış artık ithal gönderi değil, AB içinden yapılan bir satıştır. Bu durumda IOSS kullanılmaz; ithalatı ve depo ülkesinde KDV kaydını ayrıca planlamanız gerekir. Pazar yerlerinin depo hizmetlerini kullanmadan önce hangi ülkede KDV kaydı açmanız gerektiğini bir mali müşavirle netleştirin.
Bu rehber ne zaman güncellenir?
AB'nin gümrük reformu, işlem ücreti ve 2028'e kadar sürecek geçiş düzenlemeleri nedeniyle bu konudaki kurallar sık değişiyor. Rehberi en geç 28 Nisan 2027'de yeniden kontrol edeceğiz. O tarihe kadar kural değişirse resmî kaynaklar bölümündeki sayfalar geçerlidir. Bu içerik mali veya hukuki danışmanlık değildir.
Devam et
Sıradaki rehberler
Okuma listesi
Resmî ve açık kaynaklar
- One Stop Shop (OSS ve IOSS) — Avrupa Komisyonu: IOSS kapsamı, 150 avro sınırı ve pazar yerlerinin sayılan tedarikçi rolü.
- OSS/IOSS kaydı ve aracı — Avrupa Komisyonu: AB dışı satıcıların aracı atama şartı ve istisnası.
- Düşük değerli gönderilerde gümrük işlemleri — Avrupa Komisyonu: 1 Temmuz 2021 değişiklikleri ve 22 avro muafiyetinin kaldırılması.
- Düşük değerli paketlere 3 avroluk gümrük vergisi — Avrupa Komisyonu, 29 Haziran 2026: 1 Temmuz 2026'dan itibaren kalem başına geçici vergi.
- AB ile sınır ötesi e-ticarette gümrük birliği açıklaması — Ticaret Bakanlığı, 2 Temmuz 2026: A.TR'li e-ticaret gönderileri için kolaylaştırılmış usul.
- Menşe ve A.TR sıkça sorulan sorular — Ticaret Bakanlığı: A.TR ile EUR.1 farkı.
- Genel Ürün Güvenliği Tüzüğü (AB) 2023/988 — EUR-Lex: 16. madde sorumlu kişi, 19. madde uzaktan satış bilgileri, 52. madde uygulama tarihi.
- Tüketici Hakları Direktifi 2011/83/AB — EUR-Lex: cayma süresi, 12 aylık uzama ve 14 günde para iadesi.
- İade ve cayma hakkı — Your Europe: 14 gün cayma hakkı, iade masrafları ve istisnalar.
- CE işareti — Your Europe: CE işareti gerektiren ürün grupları.
- Access2Markets — Avrupa Komisyonu: ürün koduna göre AB vergileri ve ürün kuralları.
- LUCID Ambalaj Kaydı (Almanya) — Zentrale Stelle Verpackungsregister: Almanya'da ambalaj kaydı ve sisteme katılım.
- stiftung ear (Almanya) — Almanya'da elektrikli eşya ve pil kayıtlarını yürüten kurum.