
Atölye · Kur
Kurucu Ortaklar Hisse Dağılımı: Vesting, Seyrelme, ESOP
Kurucu ortaklar hisse dağılımı nasıl yapılır? Vesting ve cliff, ESOP havuzu, tur başına seyrelme hesabı ve TTK notları. Cap table şablonunu ücretsiz indirin.
Başlamadan
Önce bunu bilin
Kurucu ortaklar hisse dağılımını bir kez yapar, sonuçlarını yıllarca yaşar. Bu rehber üç kararı sırayla ele alıyor: payları nasıl böleceğiniz, bu payların zamanla nasıl hak edileceği (vesting) ve yatırım turlarında payların nasıl küçüleceği (seyrelme). Sonunda bir örnekle tur tur hesap yapıyor ve Türk Ticaret Kanunu’nun (TTK) bu konularda ne söylediğini madde numarasıyla gösteriyoruz.
Önce bir terim notu: halk arasında ‘hisse’ denir; TTK anonim şirkette ‘pay’, limited şirkette ‘esas sermaye payı’ der. Startup dünyasındaki cap table (pay tablosu), şirkette kimin ne kadar paya sahip olduğunu gösteren tablodur. Turların genel mantığı için Startup yatırım turları yazımıza bakabilirsiniz.
Bu rehber hukuki veya mali danışmanlık değildir. Kanun maddeleri 28 Ekim 2026’da mevzuat.gov.tr’deki TTK metninden kontrol edildi; vesting, ESOP ve SAFE gibi yapıların Türkiye’deki uygulaması sözleşmeye ve şirketinize göre değişir. Gerçek bir dağılım ya da tur için avukatınız ve mali müşavirinizle çalışın.
Yol haritası
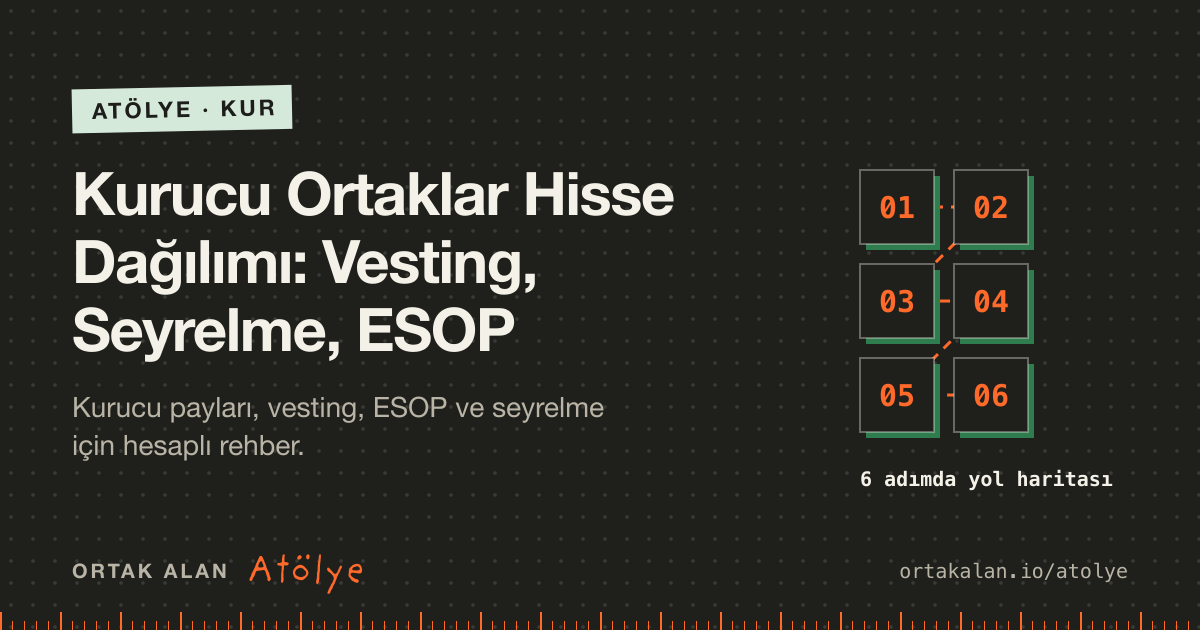
Altı adımda kurucu payları ve cap table
Katkıları yazın, sonra bölün
Yüzdelerle başlamayın. Her kurucu için şunları bir tabloya yazın: tam zamanlı mı, şimdiye kadar ne getirdi (kod, müşteri, para, fikri mülkiyet), önümüzdeki iki yılda hangi rolü üstlenecek, hangi riski alıyor (maaşsız çalışma, işten ayrılma). Pay, geçmişin ödülünden çok gelecekteki işin karşılığıdır. Tabloyu birlikte doldurun; aynı sonuca varamıyorsanız bunu şimdi öğrenmek, iki yıl sonra öğrenmekten ucuzdur.
Eşit mi, farklı mı karar verin
Katkılar gerçekten benzerse eşit pay makul bir başlangıçtır ve ‘kim daha değerli’ tartışmasını kapatır. Katkılar belirgin farklıysa farkı paya yansıtın. Eşit bölüşümün asıl riski oyların kilitlenmesidir: iki ortak yüzde 50–50 ise anlaşamadıklarında karar çıkmaz. Bunun için kilitlenme çözümünü (üstün oy, bağımsız üye, hakem) baştan yazın.
Vesting ve cliff planını kurun
Her kurucunun payını süreye bağlayın: kaç ay içinde, hangi tarihten itibaren, ilk kaç ay hiç hak edilmeden (cliff). Erken ayrılan ortağın hak etmediği payın ne olacağını, hangi fiyattan geri alınacağını ve ‘iyi/kötü ayrılma’ ayrımını yazın. Türkiye’de bu, kanunun hazır bir kurumu değil, şirket sözleşmesi ve pay sahipleri sözleşmesiyle kurulan bir yapıdır.
Danışman ve çalışan havuzunu ayırın
İlk çalışanlara ve danışmanlara pay vermeyi düşünüyorsanız bunu tek tek pazarlık yerine bir havuz (ESOP) olarak planlayın: havuzun büyüklüğü, kimlere hangi ölçütle dağıtılacağı ve hak ediş süresi. Havuz yatırım turundan önce açılırsa yalnız mevcut ortakları seyreltir; bunu değerleme konuşmasında hesaba katın.
Turları cap table’da simüle edin
Bu sayfadaki Excel şablonunda (diğer şablonlar Atölye şablonları sayfasında) kuruluş paylarını, her tur için pre-money değerlemeyi, yatırım tutarını ve havuz büyütmesini girin. Post-money değerleme, yatırımcı payı ve her ortağın tur sonrası payı formülle hesaplanır. Yatırımcıyla konuşmadan önce ‘bu tur sonunda biz yüzde kaç kalıyoruz’ sorusunun cevabını bilin. Hazırlığın geri kalanı için Yatırım turuna hazırlık rehberine bakın.
Hukuki yapıya dökün
Dağılım, vesting ve havuz kararları şirket türünüze göre farklı belgelere yazılır: esas sözleşme ya da şirket sözleşmesi, pay sahipleri sözleşmesi, gerekirse genel kurul kararları. Limited mi anonim mi kararını henüz vermediyseniz şirket türü rehberimiz farkları anlatıyor. Belgeleri avukatınızla hazırlayın.
Atölye şablonu
Bu rehberin şablonları
Ücretsiz; her şablonun sayfasında önizleme, kullanım adımları ve indirme bağlantısı var.
Derinlemesine
Ayrıntılar ve sık sorulanlar
Kurucular hisseyi eşit mi bölmeli?
Tek doğru oran yok. Eşit bölüşüm, katkılar ve bağlılık benzer olduğunda ekibe ‘hepimiz aynı riski alıyoruz’ mesajı verir. Farklı bölüşüm ise bir kurucu fikri ve ilk müşterileri getirmiş, tam zamanlı çalışıyor, diğeri yarı zamanlı katılıyorsa daha adildir.
Karar verirken sık sorulan sorular: Kim tam zamanlı? Kim şirkete para koyuyor ve bu para pay mı, borç mu? Ürünün çekirdek kodu ya da markası kime ait ve şirkete devredildi mi? CEO rolünü kim üstleniyor? Bu soruların cevabı, yüzdeyi tartışmaktan daha verimli bir konuşma başlatır.
Hangi oranı seçerseniz seçin, vesting olmadan bölüşüm eksik kalır: bugün eşit pay alan bir ortak altı ay sonra ayrılırsa payıyla birlikte gider.
Vesting, cliff ve reverse vesting nedir?
Vesting (hak ediş), payın belli bir süre içinde parça parça hak edilmesidir. Cliff, hak edişin başladığı ilk eşiktir: cliff dolmadan ayrılan kişi hiç pay hak etmemiş olur; cliff dolunca o zamana kadarki pay tek seferde hak edilir, kalanı genellikle aylık işler. Stripe Atlas’ın ABD şirketleri için yazdığı belgeye göre kurucuların çoğu dört yıllık vesting ve bir yıllık cliff seçer; bu bir piyasa alışkanlığıdır, Türk hukukunda kanuni bir kural değildir.
Kurucular paylarını kuruluşta zaten aldığı için onlarda yapı tersine çalışır: pay baştan kurucudadır, kurucu erken ayrılırsa hak etmediği kısmı belirlenen fiyattan geri verir. Buna reverse vesting (ters hak ediş) denir. Türkçe ‘Startup Yatırımları: Yatırımcı ve Girişimcinin El Kitabı’ da bu kavramı yatırım sözleşmelerinde sık görülen bir madde olarak anlatır.
Şablondaki Kuruluş sayfası, cliff ve süreye göre her ortağın bugüne kadar hak ettiği payı hesaplar. Örnek satırlarda dört yıllık süre ve on iki aylık cliff var; kendi planınızı yazın.
Seyrelme nasıl hesaplanır?
Seyrelme, şirkete yeni pay çıktığında mevcut ortakların yüzdesinin küçülmesidir. Paylarınızın sayısı aynı kalır, ama toplam pay sayısı arttığı için oranınız düşer. Pastanın dilimi küçülür; pasta büyüdüyse dilimin değeri artabilir.
Temel formüller: post-money değerleme = pre-money değerleme + yatırım tutarı. Yatırımcı payı = yatırım tutarı ÷ post-money değerleme. Bir turdan sonra mevcut her ortağın yeni payı = eski payı × (1 − yatırımcı payı − turdan önce açılan yeni havuz payı).
Bir turda yatırımcıya ne kadar pay verileceği değerlemeye, tutara ve yatırımcının hedefine göre değişir. Fonların pay hedefini nasıl belirlediği için VC fonları nasıl çalışır yazımıza bakın.
Örnek: iki tur sonunda kurucular yüzde kaç kalır?
İki kurucu düşünün: A yüzde 55, B yüzde 45. Rakamlar uydurma örnektir, yalnız hesabı göstermek içindir.
Pre-seed turu: pre-money değerleme 16 milyon TL, yatırım 4 milyon TL. Post-money 20 milyon TL, yatırımcı payı 4 ÷ 20 = yüzde 20. Yatırımcı, turdan önce post-money’nin yüzde 10’u kadar bir çalışan havuzu açılmasını istiyor. Mevcut ortaklara kalan çarpan 1 − 0,20 − 0,10 = 0,70. Tur sonrası: A yüzde 38,5, B yüzde 31,5, havuz yüzde 10, yatırımcı yüzde 20.
Seed turu: pre-money 60 milyon TL, yatırım 15 milyon TL, post-money 75 milyon TL, yeni yatırımcı payı yüzde 20. Havuz yüzde 5 büyütülüyor; çarpan 0,75. Tur sonrası: A yüzde 28,875, B yüzde 23,625, havuz yüzde 12,5, ilk yatırımcı yüzde 15, yeni yatırımcı yüzde 20. Toplam yine yüzde 100. Değerlemeyi gerçekçi tutmak için turdan önce büyüme ve gelir rakamlarınızı startup metrikleri rehberindeki gibi hazırlayın.
Dikkat edilecek nokta: pre-seed’de havuz pre-money’nin içinden açıldığı için kurucuların payının gerçek değerlemesi 16 değil 14 milyon TL’dir (16 − 20 × 0,10). Havuzun turdan önce mi sonra mı açılacağı, değerleme kadar önemli bir pazarlık konusudur.
ESOP ve danışman payları nasıl planlanır?
ESOP (çalışan pay opsiyon planı), çalışanlara ileride belirli bir fiyattan pay alma ya da doğrudan pay edinme hakkı veren plandır. Havuzun büyüklüğünü ‘önümüzdeki turdan önce kimleri işe alacağız ve her birine ne vermemiz gerekecek’ sorusundan hesaplayın; yuvarlak bir yüzdeyle başlamayın.
Danışmanlara pay verecekseniz süreyi ve beklenen katkıyı yazılı hâle getirin, payı da vesting’e bağlayın. Bir danışman ayda bir görüşme için kurucu seviyesinde pay almamalı.
ESOP’un vergi ve SGK sonucu, planın nasıl kurulduğuna göre değişir. Bu rehber o sonuçları anlatmıyor; planı kurmadan önce mali müşavirinizden yazılı görüş alın.
SAFE ve dönüştürülebilir yatırım nasıl çalışır?
SAFE (Simple Agreement for Future Equity), yatırımcının bugün para verip payını ileride, bir sonraki fiyatlı turda aldığı kısa bir sözleşmedir. Y Combinator’ın yaygınlaştırdığı bu modelde iki ana ayar vardır: değerleme tavanı (cap) ve iskonto. Yatırımcı, sonraki turun fiyatından ya da tavan değerlemeye göre hesaplanan fiyattan hangisi daha düşükse onunla paya geçer.
Y Combinator’ın post-money SAFE açıklamasına göre bu sürümde yatırımcının alacağı pay, yatırım tutarının değerleme tavanına bölümüdür. Örneğin 8 milyon TL tavanlı 1 milyon TL’lik bir SAFE, dönüşümde yaklaşık yüzde 12,5 pay demektir. Birden çok SAFE birikirse kuruculardaki seyrelme ilk fiyatlı turda topluca görünür; şablonda her SAFE’i ayrı bir ‘tur’ satırı gibi girerek etkisini kabaca görebilirsiniz.
TTK’da SAFE adıyla düzenlenmiş bir sözleşme tipi yoktur. Türkiye’de benzer ekonomik sonuç, uygulamada farklı sözleşme ve sermaye artırımı yapılarıyla kurulur; hangisinin sizin şirketinize uygun olduğunu avukatınızla belirleyin.
Türk hukukunda pay devri: anonim ve limited farkı
Anonim şirkette nama yazılı paylar, kanunda veya esas sözleşmede aksi öngörülmedikçe serbestçe devredilir (TTK 490). Esas sözleşme devri şirketin onayına bağlayabilir (TTK 492); borsaya kote olmayan paylarda şirket onayı ancak esas sözleşmede öngörülmüş önemli bir sebeple ya da payları gerçek değeriyle devralmayı önererek reddedebilir (TTK 493).
Limited şirkette esas sermaye payının devri yazılı yapılır ve imzalar noterce onanır. Şirket sözleşmesinde aksi yoksa devir ortaklar genel kurulunun onayıyla geçerli olur ve genel kurul sebep göstermeden reddedebilir (TTK 595).
Pratik sonucu: pay sık el değiştirecekse, yani turlar, çalışan payları ve geri alımlar planlıyorsanız, anonim şirket daha az işlemle yürür. Bu bir genel gözlemdir; şirketinize uygun türü avukatınızla seçin.
Vesting ve geri alım Türkiye’de nasıl kurulur?
TTK’da ‘vesting’ adında bir kurum yoktur; yapı sözleşmeyle kurulur. Limited şirkette ortaklara veya şirkete esas sermaye paylarıyla ilgili önalım, geri alım ve alım hakları tanıyan kayıtlar, şirket sözleşmesinde yer alırlarsa bağlayıcıdır (TTK 577). Şirket sözleşmesinde bir ortağın genel kurul kararıyla çıkarılabileceği sebepler de öngörülebilir (TTK 640).
Anonim şirkette esas sözleşmeyle pay sahibine, kanundaki istisnalar dışında, pay bedelini ödemek dışında borç yüklenemez (TTK 480). Bu nedenle kurucular arasındaki geri alım taahhütleri uygulamada çoğu zaman pay sahipleri sözleşmesine yazılır.
Geri alımı şirketin kendisi yapacaksa sınırlara dikkat: anonim şirket kendi paylarını kural olarak sermayesinin onda birini aşmayacak şekilde ve genel kurul yetkisiyle edinebilir (TTK 379); limited şirkette sınır da kural olarak yüzde ondur (TTK 612). Geri alımın diğer ortaklara mı, şirkete mi yapılacağını sözleşmede açıkça yazın.
Çalışana pay ve imtiyazlı paylar için TTK ne diyor?
Anonim şirkette genel kurul, çalışanlara alım hakkı tanıyarak sermayenin şarta bağlı artırılmasına karar verebilir (TTK 463). Şartlı artırılan sermaye, sermayenin yarısını aşamaz (TTK 464); esas sözleşmede tutar, pay türleri, haktan yararlanacak gruplar ve rüçhan hakkının kaldırıldığı yazılmalıdır, bu hüküm tescil edilmeden tanınan haklar batıldır (TTK 465).
Sermaye artırımında mevcut ortakların yeni pay alma (rüçhan) hakkı, haklı sebeple sınırlandırılabilir; kanun ‘işçilerin şirkete katılmaları’nı haklı sebep örnekleri arasında sayar. Anonim şirkette bunun için esas sermayenin en az yüzde altmışının olumlu oyu gerekir (TTK 461), limited şirkette ise TTK 591 ve 621’deki nisap uygulanır.
Yatırımcıların sık istediği özel haklar ‘imtiyaz’ olarak kurulabilir: esas sözleşmeyle bazı paylara kâr payı, tasfiye payı, rüçhan ve oy gibi konularda üstün hak tanınabilir (TTK 478). Oyda imtiyazda bir paya kural olarak en çok on beş oy verilebilir ve bu imtiyaz esas sözleşme değişikliği, ibra ve sorumluluk davası kararlarında kullanılamaz (TTK 479). Belirli pay gruplarına yönetim kurulunda temsil hakkı da tanınabilir (TTK 360). Limited şirkette imtiyazlar şirket sözleşmesinde yazılır (TTK 576); bazı ortaklara veto ya da oy eşitliğinde üstün oy hakkı tanıyan hükümler de şirket sözleşmesinde öngörülürse bağlayıcıdır (TTK 577).
Pre-money ve post-money değerleme farkı nedir?
Pre-money, yatırım gelmeden önceki şirket değeridir; post-money, yatırım tutarı eklendikten sonraki değerdir. 16 milyon TL pre-money değerlemeyle 4 milyon TL alırsanız post-money 20 milyon TL olur ve yatırımcı yüzde 20 alır.
Pazarlıkta hangi rakamın konuşulduğunu açıkça yazın. ‘20 milyon değerleme’ pre-money ise yatırımcı payı daha düşük, post-money ise daha yüksek çıkar. Çalışan havuzunun hangi rakamın içinde sayıldığını da sorun.
Cliff dolmadan ayrılan kurucunun payına ne olur?
Cevap, imzaladığınız sözleşmeye bağlıdır; kanun bunu sizin yerinize belirlemez. Reverse vesting kurulduysa, ayrılan kurucu hak etmediği payı sözleşmede yazan fiyattan diğer ortaklara ya da şirkete devreder; sözleşme yoksa pay kural olarak kurucuda kalır ve yalnız pazarlıkla geri alınabilir.
Bu yüzden ayrılma senaryosunu ekip iyi anlaşırken yazın: hangi pay geri dönecek, hangi fiyattan, kime devredilecek ve ‘iyi ayrılma’ (hastalık, karşılıklı anlaşma) ile ‘kötü ayrılma’ (rekabet, ağır ihlal) arasında fark olacak mı.
Kısa cevaplar
Pay sahipleri sözleşmesi şart mı? Kanunen her şirkette zorunlu değil; ama vesting, geri alım, devir kısıtları ve yatırımcı hakları genellikle orada yazılır. Hazırlığını avukatınızla yapın.
Kurucu payı ne zaman yeniden konuşulur? Bir kurucu rol değiştirdiğinde, ayrıldığında ya da ilk yatırım turundan önce. Değişikliği yazılı karara bağlayın.
Yatırımcı sunumunda cap table gösterilir mi? Evet, sade bir özet beklenir: kurucular, havuz, önceki yatırımcılar. Sunumun geri kalanı için Pitch deck nasıl hazırlanır rehberine bakın.
Ortak Alan’dan
Bu konuda yazdıklarımız
Pre-Seed, Seed ve Series A Nedir? Startup Yatırım Turları Rehberi
Pre-seed, seed ve Series A yatırım turları nedir? Startup yatırım aşamalarını öğrenin, doğru yatırım turuna hazırlanın.
VC Fonları Nasıl Çalışır? Girişimciler İçin Girişim Sermayesi Rehberi
VC fonları nasıl çalışır, girişim sermayesi fonları nasıl para kazanır ve founder’lar yatırımcı seçerken nelere bakmalı? Oku.
Devam et
Sıradaki rehberler
Okuma listesi
Resmî ve açık kaynaklar
- 6102 sayılı Türk Ticaret Kanunu — Rüçhan (461, 591), şartlı sermaye artırımı (463-465), imtiyaz (360, 478, 479, 576, 577), pay devri (490-493, 595), kendi payını edinme (379, 612), pay sahibine borç yükletme yasağı (480), ortağın çıkarılması (640).
- Y Combinator: SAFE — Post-money SAFE, değerleme tavanı ve iskonto tanımları.
- Stripe Atlas: Founder equity terms — Dört yıllık vesting, bir yıllık cliff ve aylık hak ediş örneği (ABD bağlamı).