
Atölye · Kur
Şahıs Şirketi mi Limited mi Anonim mi? Karar Rehberi
Şahıs şirketi mi limited şirket mi? Sorumluluk, asgari sermaye, vergi, SGK ve hibe uygunluğunu karşılaştırın; ücretsiz karar tablosuyla türünüzü seçin.
Başlamadan
Önce bunu bilin
Şahıs şirketi mi limited şirket mi sorusunun tek doğru cevabı yok; cevap sizin riskinize, ortaklık planınıza, yatırım ve hibe hedefinize bağlı. Kısa özet: tek başınıza, düşük riskli ve küçük ölçekli başlıyorsanız şahıs işletmesi hızlı ve sade bir başlangıçtır. Ortak alacaksanız, borç riskinizi kişisel malvarlığınızdan ayırmak istiyorsanız ya da sermaye şirketi şartı arayan bir destek programını hedefliyorsanız limited şirket öne çıkar. Yatırımcıdan pay karşılığı para almayı ve payların sık el değiştirmesini planlıyorsanız anonim şirket daha esnek bir yapı sunar.
Önce bir terim düzeltmesi: günlük dilde ‘şahıs şirketi’ denen yapı, hukuken bir şirket değil, gerçek kişiye ait ticari işletmedir (şahıs işletmesi). Türk Ticaret Kanunu’nda ‘şahıs şirketleri’ ise kollektif ve komandit şirketleri anlatır. Bu rehberde ‘şahıs işletmesi’ dediğimizde tek kişinin kendi adına yürüttüğü işi kastediyoruz.
Bu rehber hukuki veya mali danışmanlık değildir. Tutarlar ve kurallar 28 Ekim 2026’da resmî mevzuat metinlerinden kontrol edildi; mevzuat değişebilir. Son kararı avukatınız ve mali müşavirinizle kendi rakamlarınız üzerinden verin.
Yol haritası
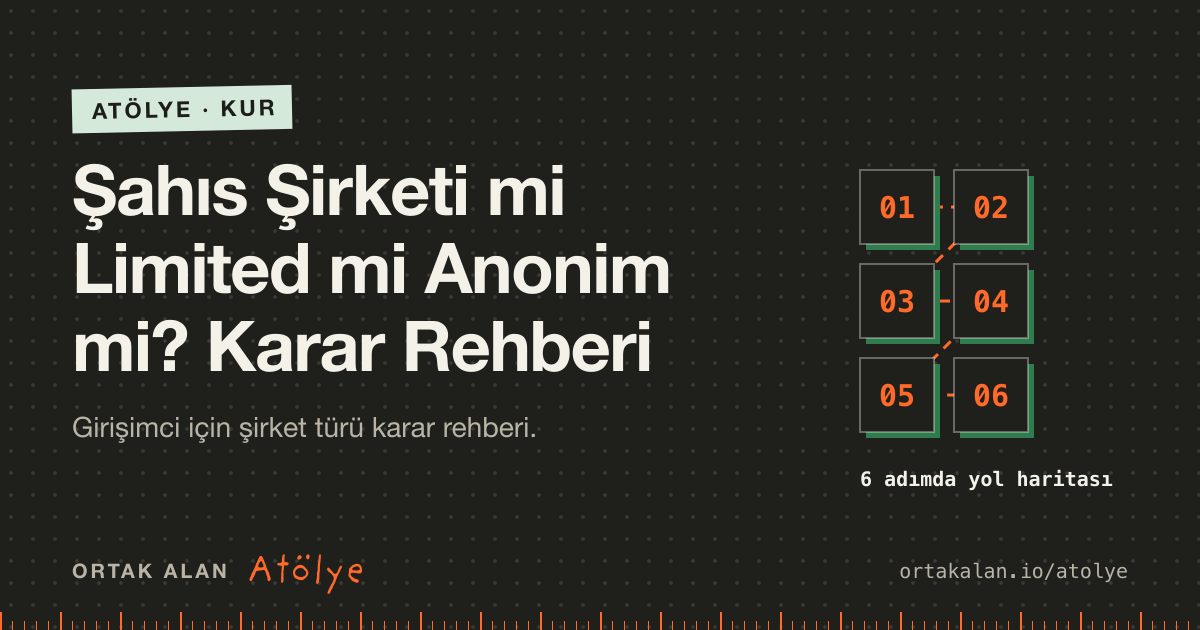
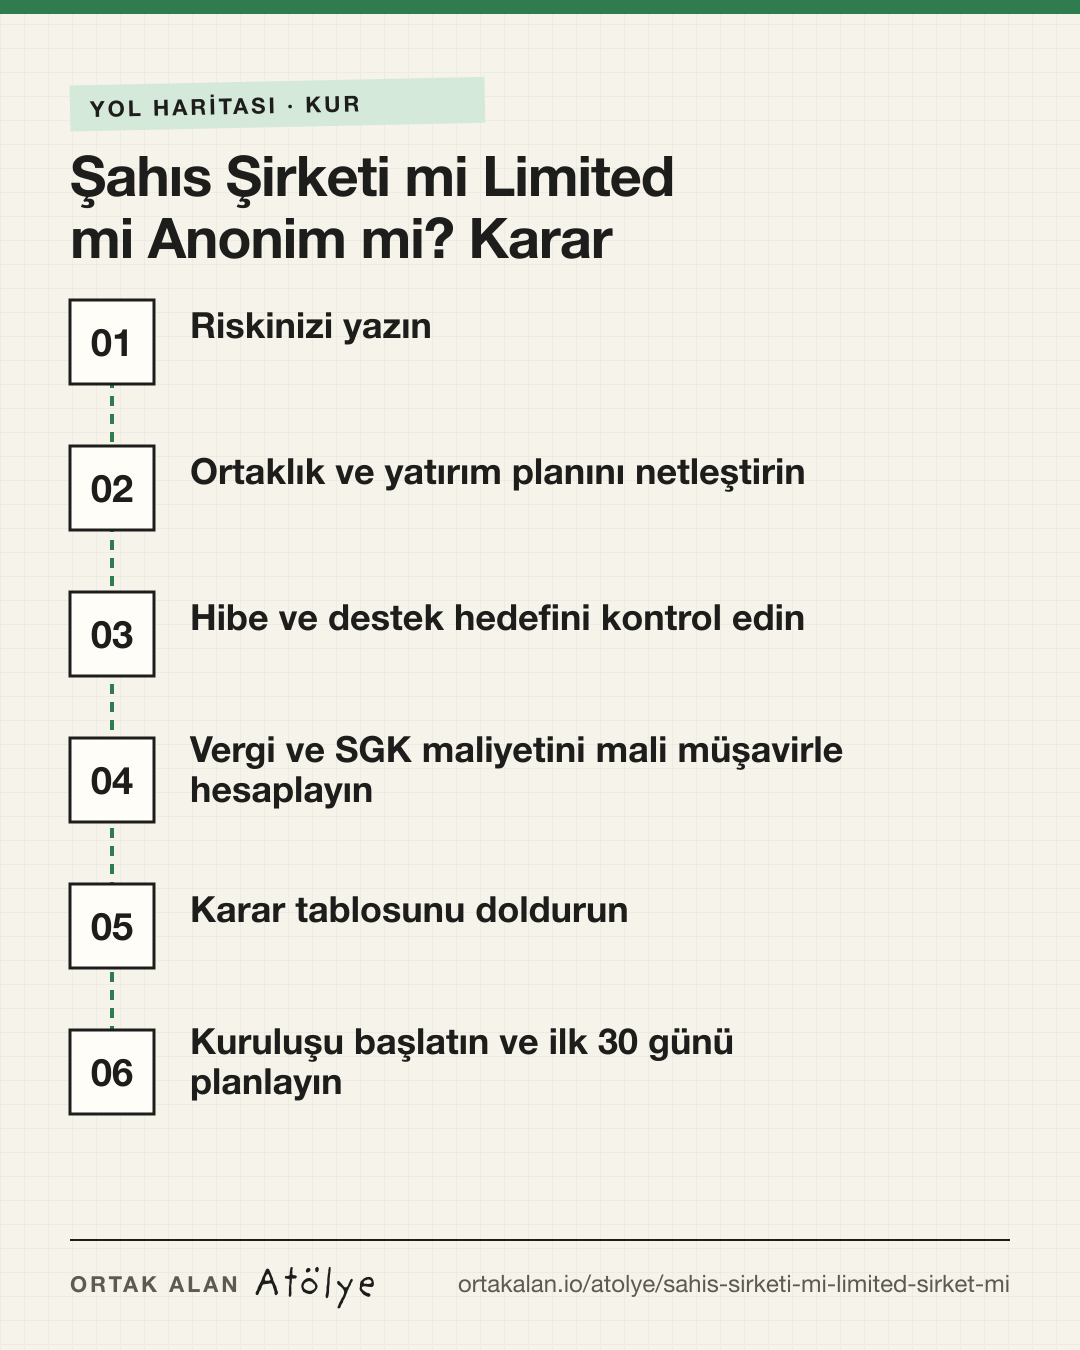
Altı adımda şirket türü kararı
Riskinizi yazın
Kararın ilk sorusu vergi değil sorumluluktur. İşinizde müşteriye, tedarikçiye ya da kiraya karşı büyük borç doğabilir mi? Ürününüz zarar doğurursa tazminat talebi gelebilir mi? Şahıs işletmesinde işin borçları sizin borcunuzdur ve kişisel malvarlığınıza kadar uzanır. Limited ve anonim şirkette ise şirket borçlarından kural olarak şirket kendi malvarlığıyla sorumludur. Riskinizi ‘düşük, orta, yüksek’ diye işaretleyin ve nedenini bir cümleyle yazın.
Ortaklık ve yatırım planını netleştirin
Tek mi başlıyorsunuz, ortak mı alacaksınız? Önümüzdeki iki yılda melek yatırımcı ya da fon hedefliyor musunuz? Şahıs işletmesi tek kişiye aittir; ortaklık kurmak istediğinizde pratikte bir şirkete geçilir. Limited şirkette pay devri noter onaylı yazılı sözleşme ve kural olarak ortaklar genel kurulunun onayını ister. Anonim şirkette nama yazılı paylar kural olarak serbestçe devredilir. Yatırım turları sık el değiştirme demekse bu fark önemlidir.
Hibe ve destek hedefini kontrol edin
Hedeflediğiniz programın başvuru sahibi tanımını önce okuyun. TÜBİTAK’ın 1501 ve 1507 sayfaları başvuru sahibini Türkiye’de yerleşik sermaye şirketi olarak tanımlıyor; şahıs işletmesi bu programlara başvuramaz. KOSGEB ve diğer kurumlarda tanım programa göre değişir. Hangi programın size uyduğunu Startup Hibe ve Destek Haritası ile eşleştirin.
Vergi ve SGK maliyetini mali müşavirle hesaplayın
Şahıs işletmesinde kazanç sahibinin gelir vergisine, şirkette kurum kazancı kurumlar vergisine tabidir; şirketten ortağa kâr dağıtılırken ayrıca stopaj gündeme gelebilir. Hangisinin size daha az vergi çıkaracağı kazancınıza, giderlerinize ve kârı şirkette tutup tutmayacağınıza bağlıdır. Mali müşavirinizden aynı yıllık kazanç tahminiyle iki senaryo isteyin: vergi, SGK primi ve muhasebe ücreti dahil toplam maliyet.
Karar tablosunu doldurun
Bu sayfadaki Excel şablonunun (tüm şablonlar Şablonlar sayfasında) ilk sayfası üç yapıyı aynı ölçütlerle yan yana koyar. İkinci sayfada her ölçüte 1-5 arası ağırlık verin, her yapıyı 1-5 arası puanlayın; toplam ve ağırlıklı ortalama formülle hesaplanır. Çıkan sonuç bir karar değil, avukat ve mali müşavirle konuşmanın başlangıç noktasıdır. Ağırlıkları dürüst verin: ‘şimdilik ucuz olsun’ ile ‘iki yıl içinde yatırım alacağız’ aynı anda en yüksek ağırlığı alamaz.
Kuruluşu başlatın ve ilk 30 günü planlayın
Şirket kuracaksanız başvuru MERSİS üzerinden yapılır; ticaret sicili müdürlükleri kuruluşta tek temas noktasıdır. Limited şirket sözleşmesi kurucular tarafından ticaret sicili müdürlüğünde yetkili personel huzurunda imzalanır; Ticaret Bakanlığı sözleşmenin e-imza veya mobil imzayla imzalanarak müdürlüğe gönderilebildiğini de belirtiyor. Kuruluştan sonra banka hesabı, vergi kaydı, e-belge geçişi ve web sitesi gelir; vitrin için küçük işletme web sitesi rehberine bakın. Yatırım hedefiniz varsa sıradaki adım yatırım turuna hazırlıktır.
Atölye şablonu
Bu rehberin şablonları
Ücretsiz; her şablonun sayfasında önizleme, kullanım adımları ve indirme bağlantısı var.
Derinlemesine
Ayrıntılar ve sık sorulanlar
Sorumluluk: kim neyle sorumlu?
Şahıs işletmesinde işletmenin ayrı bir kişiliği yoktur; işin alacakları da borçları da sahibinindir. Bu nedenle işin borcu için kişisel malvarlığınıza başvurulabilir.
Anonim şirket, Türk Ticaret Kanunu’nun (TTK) 329. maddesine göre borçlarından yalnız kendi malvarlığıyla sorumludur; pay sahipleri yalnız taahhüt ettikleri sermaye ile şirkete karşı sorumludur. Limited şirkette de TTK 573’e göre ortaklar şirket borçlarından sorumlu değildir; taahhüt ettikleri sermayeyi ve şirket sözleşmesindeki ek ödeme ve yan edim yükümlülüklerini yerine getirmekle yükümlüdür.
Önemli bir istisna kamu borçlarıdır. 6183 sayılı Kanun’un 35. maddesine göre limited şirket ortakları, şirketten tahsil edilemeyen amme alacağından sermaye payları oranında doğrudan sorumludur ve payını devreden ortak, devir öncesi borçlardan devralanla birlikte sorumlu tutulur. Ayrıca aynı Kanun’un mükerrer 35. maddesine göre tüzel kişiden tahsil edilemeyen amme alacakları kanuni temsilcilerin, yani şirketi yöneten müdür veya yönetim kurulu üyelerinin şahsi malvarlığından tahsil edilir. Yani limited şirket ‘hiçbir şekilde kişisel risk yok’ demek değildir.
Ne kadar sermaye gerekir?
Şahıs işletmesi için kanunda asgari sermaye yoktur. TTK 580 limited şirketin asgari esas sermayesini 10.000 TL olarak yazar; ancak 7887 sayılı Cumhurbaşkanı Kararı bu tutarı 50.000 TL’ye yükseltti. Anonim şirkette TTK 332’deki tutarlar aynı kararla esas sermaye için 250.000 TL’ye, kayıtlı sermaye sistemini kabul eden halka açık olmayan şirketlerde başlangıç sermayesi için 500.000 TL’ye çıkarıldı.
Sermayenin tamamını kuruluşta yatırmanız gerekmez. Anonim şirkette nakden taahhüt edilen payların en az yüzde yirmi beşi tescilden önce, kalanı tescili izleyen yirmi dört ay içinde ödenir (TTK 344). Limited şirkette tescilden önce yüzde yirmi beş ödeme şartı uygulanmaz; ödemeye ilişkin diğer konularda anonim şirket hükümleri kıyasen uygulanır (TTK 585). Bu tutarları Cumhurbaşkanı yeniden artırabilir; kuruluştan önce mevzuat metnine bakın.
Kuruluş nasıl yapılır: MERSİS, sicil, noter, e-imza
Limited ve anonim şirket kuruluşu Ticaret Bakanlığı’nın Merkezi Sicil Kayıt Sistemi (MERSİS) üzerinden başlar. Bakanlığa göre ticaret sicili müdürlükleri şirket kuruluşlarında tek temas noktasıdır ve kuruluş sözleşmesi kurucu ortaklarca e-imza ya da mobil imza ile imzalanarak müdürlüğe gönderilebilir.
Limited şirket sözleşmesinin yazılı yapılması ve kurucular tarafından ticaret sicili müdürlüğünde yetkili personel huzurunda imzalanması gerekir (TTK 575). Ticaret Bakanlığı, daha önce noterde düzenlenen imza beyannamelerinin ticaret sicili müdürlüklerinde de düzenlenebildiğini belirtiyor. Şirket, ticaret siciline tescille tüzel kişilik kazanır (TTK 355); tescilden önce şirket adına işlem yapanlar bu işlemlerden şahsen sorumlu olabilir.
Şahıs işletmesinde şirket sözleşmesi yoktur; vergi dairesine işe başlama bildirimi ve faaliyetinize göre ticaret siciline ya da esnaf ve sanatkâr siciline kayıt gerekir. Ticari işletme ile esnaf işletmesi arasındaki sınırı TTK 11’e göre Cumhurbaşkanı kararı belirler; hangisine girdiğinizi mali müşavirinizle netleştirin. Harç ve ücretler yıla ve ile göre değiştiği için burada tutar vermiyoruz; güncel listeyi ticaret sicili müdürlüğünüzden alın.
Şahıs şirketi gelir vergisi, limited şirket kurumlar vergisi mi öder?
Evet. Şahıs işletmesinin kazancı, işletme sahibinin ticari kazancı olarak gelir vergisine tabidir.
Limited ve anonim şirketin kazancı kurumlar vergisine tabidir. Kurumlar Vergisi Kanunu’nun 32. maddesine göre genel oran yüzde 25’tir; bazı sektörler için farklı oranlar ve çeşitli istisna ve indirimler vardır. Şirket kârını ortağa dağıttığında Gelir Vergisi Kanunu’nun 94. maddesi kapsamında kâr payı stopajı ayrıca gündeme gelebilir.
Bu yüzden ‘şirket her zaman daha az vergi öder’ ya da ‘şahıs her zaman daha ucuzdur’ demek doğru değildir. Kârı şirkette tutup büyümeye harcayan bir girişimle, kazancın tamamını kendi geçimine çeken serbest çalışanın hesabı farklı çıkar. Defter tutma da farklılaşır: Vergi Usul Kanunu’nun 177. maddesine göre her türlü ticaret şirketi birinci sınıf tüccardır ve bilanço esasına göre defter tutar; şahıs işletmesi alım, satış veya hasılat eşiklerine göre işletme hesabı esasında kalabilir.
Limited şirket ortakları Bağ-Kur’lu olur mu?
Evet. 5510 sayılı Kanun’un 4/1-b maddesi, anonim şirketler ve sermayesi paylara bölünmüş komandit şirketler dışındaki şirketlerde tüm ortakları bağımsız çalışan (Bağ-Kur olarak bilinen) kapsamında sayar; limited şirket ortakları da buna dahildir. Ticari kazanç nedeniyle gelir vergisi mükellefi olan şahıs işletmesi sahibi de aynı kapsamdadır. Anonim şirkette madde yalnızca yönetim kurulu üyesi olan ortakları sayar.
Prim tutarları, başka bir işte hizmet akdiyle çalışırken şirket ortağı olmanın sonuçları ve teşvikler kişisel duruma göre değiştiği için ayrıntıyı SGK’dan ve mali müşavirinizden doğrulayın.
Yatırım almak ve pay devretmek: limited mi, anonim mi?
Limited şirkette esas sermaye payının devri yazılı yapılır ve tarafların imzaları noterce onanır. Şirket sözleşmesinde aksi yoksa devir için ortaklar genel kurulunun onayı gerekir ve genel kurul sebep göstermeden onayı reddedebilir (TTK 595). Ortak sayısı da en fazla elli olabilir (TTK 574). Ayrıca devreden ortak, devir öncesi kamu borçlarından devralanla birlikte sorumlu tutulabilir.
Anonim şirkette nama yazılı paylar, kanunda veya esas sözleşmede aksi öngörülmedikçe sınırlama olmadan devredilebilir (TTK 490). Esas sözleşme devri şirket onayına bağlayabilir (TTK 492); böylece kurucular kontrolü korurken yatırımcı girişini yönetebilir.
Bu nedenle birden çok yatırım turu planlayan girişimler anonim şirketi daha sık tercih eder. Kurucular arasında payları nasıl bölüştüreceğinizi kurucu hisse dağılımı rehberinde, tur yapısını ve yatırımcının ne beklediğini startup yatırım turları ve VC fonları nasıl çalışır yazılarımızda anlattık.
Hibe ve destek uygunluğu şirket türüne bağlı mı?
Bazı programlarda evet. TÜBİTAK’ın 1507 sayfası, yalnızca KOBİ ölçeğinde ve Türkiye’de yerleşik sermaye şirketlerinin başvurabileceğini yazıyor; 1501 sayfası da başvuru sahibini sermaye şirketi olarak tanımlıyor. Limited ve anonim şirket sermaye şirketidir; şahıs işletmesi değildir. Ar-Ge desteği hedefliyorsanız şirketi başvurudan önce kurmanız gerekir. Başvuru adımları için TÜBİTAK 1501 ve 1507 rehberimize bakın.
KOSGEB ve diğer kurumların programlarında başvuru sahibi tanımı programdan programa değişir. Program bazında uygunluğu KOSGEB destekleri rehberimizde ele alıyoruz. Kural basit: şirket türünü seçmeden önce hedeflediğiniz programın güncel uygulama esaslarını okuyun.
Şahıstan şirkete ya da limitedden anonime geçilebilir mi?
Bir sermaye şirketi başka türde bir sermaye şirketine dönüşebilir (TTK 180-181). Yani limited şirket anonim şirkete, anonim şirket limited şirkete dönüşebilir ve yeni tür eski şirketin devamıdır. Bu işlem tür değiştirme planı, rapor ve genel kurul kararı gibi adımlar ister; yeni türün kuruluş hükümleri, örneğin asgari sermaye, bu dönüşümde de uygulanır (TTK 184).
Şahıs işletmesi TTK’daki tür değiştirme listesinde yer almaz; çünkü ortada dönüşecek bir şirket yoktur. Pratikte yeni bir şirket kurulur ve işletme ya da varlıklar bu şirkete devredilir. TTK 11, ticari işletmenin bir bütün hâlinde devrine imkân tanır. Devrin vergi, SGK ve sözleşme sonuçları ayrıca planlanmalıdır; bu adımı avukat ve mali müşavirle birlikte yapın.
Kurulan işletmelere dair resmî veri ne söylüyor?
TOBB’un 23 Ocak 2026’da yayımladığı resmî istatistiğe göre 2025’te, 2024’e kıyasla kurulan şirket sayısı yüzde 1,5 azaldı, kurulan gerçek kişi ticari işletme sayısı ise yüzde 10,8 arttı. Kapanan şirket sayısı yüzde 5,9 arttı. Bu veri iki yapının da yaygın olarak kullanıldığını gösterir; tek başına hangisinin size uygun olduğunu söylemez. Yıllara göre seriyi şirket kuruluş istatistikleri sayfamızda izleyebilirsiniz.
Şahıs şirketinin vergi oranı nedir?
Tek bir oran yoktur. Gelir Vergisi Kanunu’nun 103. maddesindeki tarife artan oranlıdır: kazanç arttıkça üst dilimlere girer ve oran yükselir. Dilim tutarları her yıl güncellendiği için güncel tarifeyi Gelir İdaresi’nin sayfasından ya da mali müşavirinizden kontrol edin.
Anonim şirket nasıl kurulur?
Anonim şirket, esas sözleşme MERSİS üzerinden hazırlanıp ticaret siciline tescil edilerek kurulur ve tescille tüzel kişilik kazanır (TTK 355). Esas sermaye en az 250.000 TL’dir; nakden taahhüt edilen payların en az yüzde yirmi beşi tescilden önce, kalanı yirmi dört ay içinde ödenir (TTK 332, 344). Bir veya daha fazla kurucu ve bir veya daha fazla kişiden oluşan bir yönetim kurulu yeterlidir (TTK 338, 359). Belge listesi ve ücretler için ticaret sicili müdürlüğünüze başvurun.
Kısa cevaplar
Limited şirket tek kişiyle kurulabilir mi? Evet. TTK 573’e göre limited şirket bir veya daha çok gerçek ya da tüzel kişi tarafından kurulabilir. Anonim şirket de tek pay sahibiyle kurulabilir (TTK 338).
Serbest çalışan biri için şahıs işletmesi yeterli mi? Düşük borç riski, ortak ve yatırımcı planı olmayan, sermaye şirketi şartı arayan bir programı hedeflemeyen çoğu serbest çalışan için şahıs işletmesi pratik bir başlangıç olabilir. Kazanç büyüdükçe hesabı mali müşavirinizle yeniden yapın.
Limited şirket kurmak için sermayenin tamamını yatırmak gerekir mi? Hayır. Tescilden önce ödeme şartı yoktur; ödemeye ilişkin süreler için anonim şirket hükümleri kıyasen uygulanır. Ayrıntıyı kuruluştan önce mali müşavirinizle netleştirin.
Yabancı ortak alabilir miyim? Limited ve anonim şirkette ortaklar gerçek veya tüzel kişi olabilir; yabancı ortak için ek belge ve kayıt adımları vardır. Güncel listeyi ticaret sicili müdürlüğünden alın.
Ortak Alan’dan
Bu konuda yazdıklarımız
Pre-Seed, Seed ve Series A Nedir? Startup Yatırım Turları Rehberi
Pre-seed, seed ve Series A yatırım turları nedir? Startup yatırım aşamalarını öğrenin, doğru yatırım turuna hazırlanın.
VC Fonları Nasıl Çalışır? Girişimciler İçin Girişim Sermayesi Rehberi
VC fonları nasıl çalışır, girişim sermayesi fonları nasıl para kazanır ve founder’lar yatırımcı seçerken nelere bakmalı? Oku.
Yatırımcı Görüşmesine Nasıl Hazırlanılır? Founder’lar İçin Pratik Kontrol Listesi
Yatırımcı görüşmesine hazırlık, pitch deck ve data room sürecini öğrenin; VC görüşmesine daha güvenli çıkın.
Erken Aşama Startup Yatırımı Nedir? Pre-Seed ve Seed Süreci
Erken aşama startup yatırımı, pre-seed ve seed süreçleri nasıl işler? Yatırım alma yolculuğunu öğrenmek için rehberi incele.
Devam et
Sıradaki rehberler
Okuma listesi
Resmî ve açık kaynaklar
- 6102 sayılı Türk Ticaret Kanunu — Sorumluluk (329, 573), asgari sermaye (332, 580), kuruluş (575, 585), pay devri (490-493, 595), tür değiştirme (180-190).
- Ticaret Bakanlığı: Merkezi Sicil Kayıt Sistemi (MERSİS) — Şirket kuruluşunun elektronik akışı, ticaret sicili müdürlüğünde imza ve e-imza.
- 5520 sayılı Kurumlar Vergisi Kanunu — Kurumlar vergisi oranı (md. 32).
- 193 sayılı Gelir Vergisi Kanunu — Gelir vergisi tarifesi (md. 103) ve kâr payı stopajı (md. 94).
- 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu — Bağımsız çalışanlar ve şirket ortaklarının sigortalılığı (md. 4/1-b).
- 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun — Limited şirket ortaklarının ve kanuni temsilcilerin kamu borçlarından sorumluluğu (md. 35 ve mük. 35).
- TÜBİTAK 1507 KOBİ Ar-Ge Başlangıç Destek Programı — Başvuru sahibi: KOBİ ölçeğinde, Türkiye’de yerleşik sermaye şirketleri.
- TOBB Kurulan/Kapanan Şirket İstatistikleri — 2025 yılı kurulan ve kapanan şirket ile gerçek kişi ticari işletme verisi (23.01.2026).