
Atölye · Kur
Şirket Kurduktan Sonra Yapılacaklar: İlk 90 Gün
Şirket kurduktan sonra yapılacaklar: vergi, e-tebligat, e-Arşiv ve e-Defter, SGK, banka, KVKK, marka ve sözleşmeler için ilk 90 günlük kontrol listesi.
Başlamadan
Önce bunu bilin
Şirket kurduktan sonra yapılacaklar üç dalgada toplanır. İlk hafta vergi erişimlerinizi, elektronik tebligat adresinizi ve e-belge düzeninizi kurarsınız; çünkü ilk faturanızı kesmeden önce bunların hazır olması gerekir. İlk ay banka, sermaye ve ilk çalışan için SGK adımlarını tamamlarsınız. İkinci ve üçüncü ayda sözleşmeler, KVKK, marka başvurusu, sigorta ve dijital altyapı gelir. Bu rehber her adımı hangi kanun maddesinin ya da resmî sayfanın istediğiyle birlikte veriyor.
Rehber limited ve anonim şirketi esas alır. Şahıs işletmesinde bazı yükümlülükler farklıdır; farkı ilgili yerde belirttik. Şirket türü kararını henüz vermediyseniz önce Şahıs mı, Limited mi, Anonim mi? rehberine bakın.
Bu rehber hukuki veya mali danışmanlık değildir. Süre ve eşikler 28 Ekim 2026’da Gelir İdaresi Başkanlığı (GİB), Kişisel Verileri Koruma Kurumu ve mevzuat.gov.tr’deki kanun metinlerinden kontrol edildi. Mevzuat sık değişir; her adımı mali müşavirinizle kendi durumunuz üzerinden teyit edin.
Yol haritası
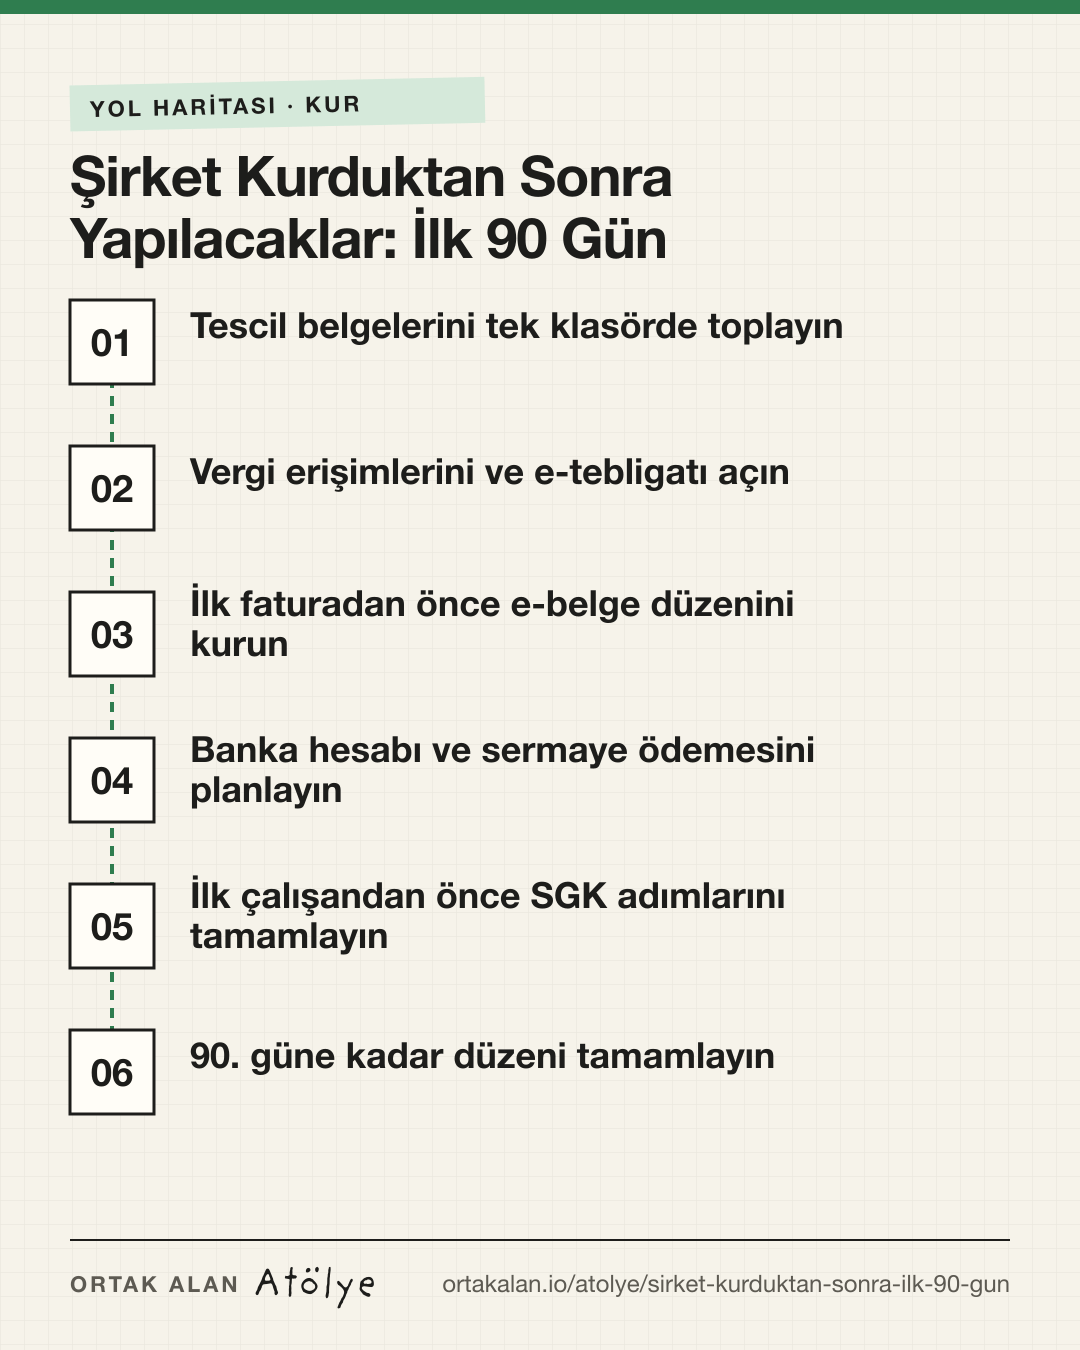
Altı adımda ilk 90 gün
Tescil belgelerini tek klasörde toplayın
Ticaret sicili gazetesi ilanı, MERSİS numarası, vergi kimlik numarası, imza sirküleri ve şirket sözleşmesini bir klasörde birleştirin; bankadan SGK’ya kadar her başvuruda bunlar istenir. Şirketlerde işe başlama bildirimini vergi dairesine ticaret sicili müdürlüğü yapar: Vergi Usul Kanunu (VUK) 153 ve 168’e göre sicil, başvuru evrakını on gün içinde vergi dairesine iletir ve şirketin bildirim yükümlülüğü yerine getirilmiş sayılır.
Vergi erişimlerini ve e-tebligatı açın
Dijital Vergi Dairesi şifrenizi alın ve e-tebligat adresinizi etkinleştirin. VUK 107/A, kurumlar vergisi mükelleflerini elektronik tebligat sistemini kullanmakla yükümlü tutar. Bu erişimler genellikle mali müşavirinizle birlikte açılır; şifreleri şirket adına güvenli bir yerde saklayın.
İlk faturadan önce e-belge düzenini kurun
GİB’in 509 Sıra No.lu Tebliğine göre 1 Ocak 2026’dan itibaren e-Arşiv Fatura uygulamasına dahil olmayan mükelleflerin faturaları, sayılan istisnalar dışında tutarına bakılmaksızın e-Arşiv Fatura olarak düzenlenir (basit usul ve işletme hesabı esasında defter tutanlar için tarih 1 Ocak 2027). 2025’ten itibaren yeni işe başlayan ve bilanço esasına göre defter tutanlar da işe başlama tarihinden itibaren e-Defter’e geçer. Mali mühür ya da e-imzanızı ve GİB onaylı yazılımınızı ilk faturadan önce seçin.
Banka hesabı ve sermaye ödemesini planlayın
Şirket adına ticari hesap açın ve şahsi hesaplarınızla şirket parasını ayırın. Limited şirkette sermayenin en az dörtte birinin tescilden önce ödenmesi şartı yoktur (TTK 585); ödeme takvimine anonim şirket hükümleri kıyasen uygulanır. Taahhüt ettiğiniz sermayeyi ne zaman ödeyeceğinizi mali müşavirinizle yazılı bir takvime bağlayın.
İlk çalışandan önce SGK adımlarını tamamlayın
Şirket kuruluşunun ticaret siciline bildirilmesi SGK’ya işyeri bildirgesi verilmiş sayılır (5510 sayılı Kanun md. 11). İşe giriş bildirgesini ise kural olarak çalışan işe başlamadan önce siz verirsiniz (md. 8). Limited şirket ortaklarının 4/1-b kapsamındaki sigortalılık bildirimini, tescili yapan kuruluş en geç 15 gün içinde yapar; bu kaydı e-Devlet’ten kontrol edin.
90. güne kadar düzeni tamamlayın
Müşteri, tedarikçi ve çalışan sözleşmelerinizi yazılı hale getirin, kişisel veri işleyişinizi KVKK’ya göre gözden geçirin, markanız için TÜRKPATENT’te araştırma yapıp başvurun, işinize uygun sigortaları değerlendirin ve alan adınızla kurumsal e-postanızı şirket adına bağlayın. Bu adımları indirilebilir kontrol listesinde son tarih ve sorumlu kişiyle takip edin.
Atölye şablonu
Bu rehberin şablonları
Ücretsiz; her şablonun sayfasında önizleme, kullanım adımları ve indirme bağlantısı var.
Derinlemesine
Ayrıntılar ve sık sorulanlar
Hangi kayıtlar otomatik, hangileri sizde?
Kuruluşta bazı bildirimler sizin yerinize yapılır. Ticaret sicili müdürlüğü, şirketin işe başlamasını vergi dairesine bildirir (VUK 153 ve 168). Aynı bildirim SGK’ya işyeri bildirgesi verilmiş sayılır; sicil bunu en geç on gün içinde Kuruma iletir (5510 md. 11). Limited şirket ortaklarının sigortalılık bildirimi de tescili yapan kuruluş tarafından yapılır (5510 md. 8).
Sizde kalanlar: Dijital Vergi Dairesi ve e-tebligat erişimi, e-Arşiv ve e-Defter başvurusu, banka hesabı, her çalışan için işe giriş bildirgesi, beyannameler, sözleşmeler ve KVKK. Otomatik bildirimlerin gerçekten yapıldığını ilk hafta e-Devlet ve Dijital Vergi Dairesi üzerinden kontrol edin.
e-Tebligat ve UETS: iki ayrı elektronik adres mi?
Evet, iki ayrı sistem var. Vergi idaresinin tebligatları için VUK 107/A’daki elektronik tebligat sistemi kullanılır; kurumlar vergisi mükellefleri bu sistemi kullanmak zorundadır. Mahkeme, icra ve diğer kamu kurumlarının tebligatları için ise 7201 sayılı Tebligat Kanunu’nun 7/a maddesi, tüm özel hukuk tüzel kişilerine tebligatın elektronik yolla yapılmasını zorunlu tutar. Bu tebligatlar PTT’nin işlettiği Ulusal Elektronik Tebligat Sistemi (UETS) üzerinden yürür.
7201 md. 7/a’ya göre elektronik tebligat, adrese ulaştığı tarihi izleyen beşinci günün sonunda yapılmış sayılır. Yani kimse kutuyu açmasa da süreler işler. İki kutuyu da düzenli kontrol edecek bir kişi belirleyin ve bildirimleri e-postanıza yönlendirin.
Kayıtlı elektronik posta (KEP) ise ayrı bir araçtır. TTK 18/3’e göre tacirler arasında temerrüt, fesih ve sözleşmeden dönme ihbar ve ihtarları noter, taahhütlü mektup, telgraf ya da güvenli e-imzalı KEP ile yapılır. Karşı tarafa hızlı ihtar göndermek için bir KEP adresi edinmek pratiktir.
e-Fatura, e-Arşiv, e-Defter: yeni şirket hangisine ne zaman geçer?
e-Arşiv Fatura: 509 Sıra No.lu VUK Genel Tebliğinin güncel metnine göre, e-Arşiv uygulamasına dahil olmayan mükelleflerin faturaları 1 Ocak 2026’dan itibaren tutarına bakılmaksızın e-Arşiv Fatura olarak düzenlenir. Bilanço esasına göre defter tutan limited ve anonim şirketler için bu, ilk faturanın elektronik olması demektir.
e-Defter: GİB’in e-Defter bilgi notuna göre 1 Ocak 2025’ten itibaren yeni işe başlayıp bilanço esasına göre defter tutacak olanlar, işe başlama tarihinden itibaren e-Defter uygulamasına dahil olmak zorundadır.
e-Fatura: Brüt satış hasılatı 2022 veya sonraki hesap dönemlerinde 3 milyon TL’yi aşan mükellefler, izleyen yılın yedinci ayı başından itibaren e-Fatura’ya geçer. İnternet üzerinden mal veya hizmet satanlarda bu eşik 500 bin TL’dir. Bazı faaliyetlerde (örneğin komisyoncu veya tüccar olarak sebze-meyve ticareti) işe başlama tarihinden itibaren üç ay içinde geçiş gerekir. Faaliyetinizin hangi gruba girdiğini mali müşavirinizle tebliğin tam listesinden kontrol edin.
Vergi takvimi: ilk beyannameler ne zaman?
GİB’in Beyanname Verme ve Ödeme Süreleri tablosuna göre: KDV beyannamesi vergilendirme dönemini izleyen ayın 28’inci günü, Muhtasar ve Prim Hizmet Beyannamesi izleyen ayın 26’ncı günü saat 23.59’a kadar verilir. Geçici vergi beyannameleri 17 Mayıs, 17 Ağustos, 17 Kasım ve 17 Şubat’ta verilir; 2025 takvim yılından itibaren dördüncü dönem için de beyanname verilir. Yıllık kurumlar vergisi beyannamesi, hesap döneminin kapandığı ayı izleyen dördüncü ayın birinci gününden son gününe kadar verilir.
Ödemeler de kural olarak beyanname süresi içinde yapılır. Son gün resmî tatile denk geldiğinde süre değişebilir; her ay GİB vergi takvimini kontrol edin ve tarihleri şirket takviminize ekleyin.
Ticari defterler: açılış onayı gerekir mi?
TTK 64/3’e göre anonim ve limited şirketlerin ticaret siciline tescili sırasında defterlerin açılış onayı ticaret sicili müdürlüğünce yapılır. Defterler elektronik ortamda tutuluyorsa açılışta ve yevmiye defteri ile yönetim kurulu karar defterinin kapanışında noter veya sicil onayı aranmaz.
Pay defteri, genel kurul toplantı ve müzakere defteri ile yönetim kurulu (limited şirkette müdürler) karar defteri de ticari defterdir (TTK 64/4). Hangi defterin elektronik, hangisinin fiziki tutulacağını ilk ay mali müşavirinizle netleştirin; fiziki defterlerin izleyen yıllardaki onay tarihlerini takvime yazın.
Banka, sermaye ve şirket parası
İlk ayın en pratik işi şirket hesabını açmak ve tüm tahsilat ile ödemeleri buradan yapmaktır. Şirket ve ortak paralarını baştan ayırmak, mali müşavirinizin kayıtlarını ve yıl sonu kapanışını sadeleştirir; ortakların şirketten aldığı ya da şirkete koyduğu her tutarı yazılı bir dayanağa bağlayın.
Limited şirkette sermayenin dörtte birinin tescilden önce ödenmesi şartı uygulanmaz (TTK 585). Pay bedellerinin ödenmesine anonim şirket hükümleri kıyasen uygulanır; anonim şirkette kalan tutar tescili izleyen 24 ay içinde ödenir (TTK 344). Ödeme takvimini şirket sözleşmenizle birlikte okuyun.
İlk çalışanı işe almadan önce SGK
İşe giriş bildirgesi, kural olarak sigortalılık başlamadan önce verilir (5510 md. 8). Kuruma ilk kez işyeri bildirgesi verilen işyerlerinde, ilk sigortalı çalıştırılmaya başlanılan tarihten itibaren bir ay içinde işe başlayanlar için bildirge bu bir aylık sürenin sonuna kadar verilebilir. İnşaat, balıkçılık ve tarım işyerlerinde ise en geç çalışmaya başlatıldığı gün verilir.
Bildirgeyi süresinde vermemenin bedeli, 5510 md. 102’ye göre her sigortalı için asgari ücret tutarında idari para cezasıdır; bildirgenin hiç verilmediği denetim, mahkeme kararı veya kamu kurumlarından gelen bilgiyle anlaşılırsa ceza her sigortalı için asgari ücretin iki katıdır. Şube açarken veya adres değiştirirken de işyeri bildirgesi süreleri ayrıca işler; bunları SGK e-Bildirge üzerinden takip edin.
Sözleşmeler ve belgelerdeki zorunlu bilgiler
İlk 90 günde yazılı hale getirilecek metinler: ortaklar arasında kararların ve çıkışın nasıl olacağını anlatan bir ortaklık sözleşmesi, müşteri teklif ve hizmet sözleşmesi şablonu, gizlilik sözleşmesi, iş sözleşmeleri ve serbest çalışanlarla yapılan işlerde ortaya çıkan çalışmaların şirkete devrini netleştiren hükümler. Bu metinleri avukatınıza kendi işinize göre hazırlatın.
TTK 39’a göre tescil edilen ticaret unvanı işletmenin görülebilir bir yerine yazılır; ticari mektuplarda ve kayıtların dayandığı belgelerde sicil numarası, ticaret unvanı ve işletme merkezi gösterilir. Teklif, sözleşme, e-posta imzası ve web sitenizdeki künyeyi buna göre düzenleyin. Bağımsız denetime tabi sermaye şirketleri ayrıca tescilden itibaren üç ay içinde bir internet sitesi açmakla yükümlüdür (TTK 1524); bu yükümlülük denetime tabi olmayan şirketlere uygulanmaz.
KVKK: VERBİS kaydı gerekir mi?
6698 sayılı Kanun’un 16. maddesi, kişisel veri işleyenlerin veri işlemeye başlamadan önce Veri Sorumluları Siciline (VERBİS) kaydolmasını ister ve Kurula istisna getirme yetkisi verir. Kurulun 2025/1572 sayılı kararına göre yıllık çalışan sayısı 50’den az ve yıllık mali bilanço toplamı 100 milyon TL’den az olan, ana faaliyeti özel nitelikli kişisel veri işlemek olmayan veri sorumluları kayıttan istisnadır. Ana faaliyeti özel nitelikli veri işlemek olanlarda eşikler 10 çalışan ve 10 milyon TL’dir.
İstisna, Kanunun diğer yükümlülüklerini kaldırmaz. Müşteri, çalışan ve web sitesi ziyaretçisinden veri topluyorsanız aydınlatma metni hazırlamanız gerekir (6698 md. 10). Web sitenizdeki formlar, çerezler ve e-bülten listesi için bu metni ilk 90 günde yayımlayın; eşiklerin güncel halini KVKK duyurusundan kontrol edin.
Marka: ticaret unvanı markayı korur mu?
Ticaret unvanı tescili ile marka tescili ayrı kayıtlardır. Ürün veya hizmetinizi bir adla satacaksanız, o adın TÜRKPATENT’te sizin sınıflarınızda başkası adına kayıtlı olup olmadığını araştırın ve başvurunuzu Nice sınıflandırmasına göre hangi mal ve hizmetleri kapsayacağını seçerek yapın.
6769 sayılı Sınai Mülkiyet Kanunu’nun 23. maddesine göre tescilli markanın koruma süresi başvuru tarihinden itibaren on yıldır ve onar yıllık dönemlerle yenilenir. Yenileme, sürenin bitiminden önceki altı ay içinde yapılır; kaçırılırsa ek ücretle altı ay daha süre vardır. Başvuru ve araştırma ücretlerini TÜRKPATENT sayfasından kontrol edin.
Sigorta, alan adı ve kurumsal e-posta
Sigorta ihtiyacı işe göre değişir: işyeri ve ekipman, mesleki sorumluluk, ürün sorumluluğu ya da siber risk sigortası. İlk ay en az iki sigortacıdan teklif alıp hangi riskin şirketi gerçekten durdurabileceğine göre karar verin.
Alan adınızı ve kurumsal e-postanızı bir çalışanın ya da ajansın kişisel hesabına değil, şirketin hesabına kaydedin; yönetici erişimini en az iki kişide tutun. Web sitenizin ilk sürümü için Küçük İşletme Web Sitesi rehberi, hangi sayfalarla başlayacağınızı adım adım anlatır.
Mali müşavir nasıl seçilir?
Yeni bir şirkette mali müşavir, ilk 90 günün büyük kısmını sizinle birlikte yürütür. Görüşmede şunları sorun: e-Arşiv, e-Defter ve mali mühür kurulumunu kim yapacak? SGK işe giriş ve aylık bildirimler ücrete dahil mi? Aylık ücret hangi belge ve çalışan sayısına kadar geçerli? Beyanname ve tahakkukları size ne zaman, hangi kanaldan iletecek? Destek ve teşvik başvurularında hangi belgeleri hazırlayabilir?
Anlaşmayı yazılı yapın, kapsamı ve teslim tarihlerini yazın. Meslek mensubunun ruhsatını ve oda kaydını TÜRMOB ve bağlı odalar üzerinden doğrulayın. Şirketin şifre ve e-imza erişimlerinin yalnızca müşavirde kalmamasına dikkat edin.
Kuruluştan sonra destek arıyorsanız KOSGEB destekleri ve Startup Hibe ve Destek Haritası rehberleri hangi programın size uyduğunu gösterir. Program şartlarını başvurmadan önce resmî çağrı metninden okuyun.
Kısa cevaplar
Vergi levhası asılmak zorunda mı? VUK’taki asma şartı 6111 sayılı Kanunla kaldırıldı; sermaye şirketleri levhayı her yıl Mayıs ayının son gününe kadar almakla yükümlüdür (VUK md. 5). Levhanın nasıl alınacağını mali müşavirinize sorun.
Çalışanım yoksa SGK ile işim var mı? Limited şirket ortakları 4/1-b kapsamında sigortalı sayılır; bu kaydın açıldığını ve prim borcunun nasıl takip edileceğini mali müşavirinizle kontrol edin.
Şahıs işletmesinde ne değişir? İşe başlama bildirimi işe başlama tarihinden itibaren on gün içinde kişinin kendisi, avukatı veya mali müşaviri tarafından yapılır (VUK 168); e-Arşiv geçiş tarihleri de defter türüne göre farklıdır.
Devam et
Sıradaki rehberler
Okuma listesi
Resmî ve açık kaynaklar
- 213 sayılı Vergi Usul Kanunu — Vergi levhası (md. 5), elektronik tebligat (107/A), işe başlama bildirimi (153, 168), defter tasdiki (221).
- GİB: 509 Sıra No.lu VUK Genel Tebliği (güncel metin) — e-Fatura geçiş eşikleri ve e-Arşiv Fatura zorunluluğu (IV.1.4, IV.2.4.3).
- GİB: e-Defter uygulaması bilgi notu — 1 Ocak 2025’ten itibaren yeni işe başlayan bilanço esaslı mükelleflerin e-Defter yükümlülüğü.
- GİB: Beyanname verme ve ödeme süreleri — KDV, muhtasar ve prim hizmet, geçici vergi ve kurumlar vergisi beyan süreleri.
- GİB: Vergi takvimi — Ay ay güncel beyan ve ödeme tarihleri.
- 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu — Sigortalı bildirimi (md. 8), işyeri bildirimi (md. 11), idari para cezaları (md. 102).
- 7201 sayılı Tebligat Kanunu — Özel hukuk tüzel kişilerine elektronik tebligat zorunluluğu ve UETS (md. 7/a).
- 6102 sayılı Türk Ticaret Kanunu — İhbar ve ihtar yolları (18/3), ticaret unvanı ve belgeler (39), ticari defterler (64), sermaye ödemesi (344, 585), internet sitesi (1524).
- 6698 sayılı Kişisel Verilerin Korunması Kanunu — Aydınlatma yükümlülüğü (md. 10) ve Veri Sorumluları Sicili (md. 16).
- KVKK: 2025/1572 sayılı Kurul Kararının uygulama esasları — VERBİS kayıt istisnası eşikleri.
- 6769 sayılı Sınai Mülkiyet Kanunu — Marka koruma süresi ve yenileme (md. 23).
- TÜRKPATENT: Marka — Marka tanımı, başvuru, Nice sınıflandırması ve ücretler.
- Ticaret Bakanlığı: MERSİS — Şirket kuruluşu ve sicil işlemleri.